





沃什領聯儲局轉向
美國聯儲局主席沃什在9月FOMC會議上,對過往的聯儲局貨幣政策做了一次乾淨俐落的重新洗牌,將沃什風格樹立起來,連上次開會時各說各話的FOMC理事們,這次也全部歸隊,全員團結到沃什理念身邊。
用一句話來總結本次FOMC會議的決定,就是「higher for longer」,即加息周期可能更長、利率水平可能更高。從沃什的會後記者會言論,到FOMC會議紀要,再到決策者對未來利率走勢的預期,全面轉鷹。市場打消了只加息一次的念頭,加息預期出現戲劇性調整,目前市場定價10月會議加息的概率為51%,至12月會議則概率大到90%。
加息預期的迅速調整,令2年期國債收益率一度跳升13點子,短期國債遭到血洗。美國國債的收益率曲線出現了扁平化變化,但是主要來自短期國債收益率大升。可以想象財長貝森特有多惱火,長期國債的火頭沒有壓下,短期國債又開始著火了。貝森特為了逃避長債發行成本偏高,今年以來將發債重心偏向短期債券,如今短債一爆,財政部的發債成本大幅上漲。
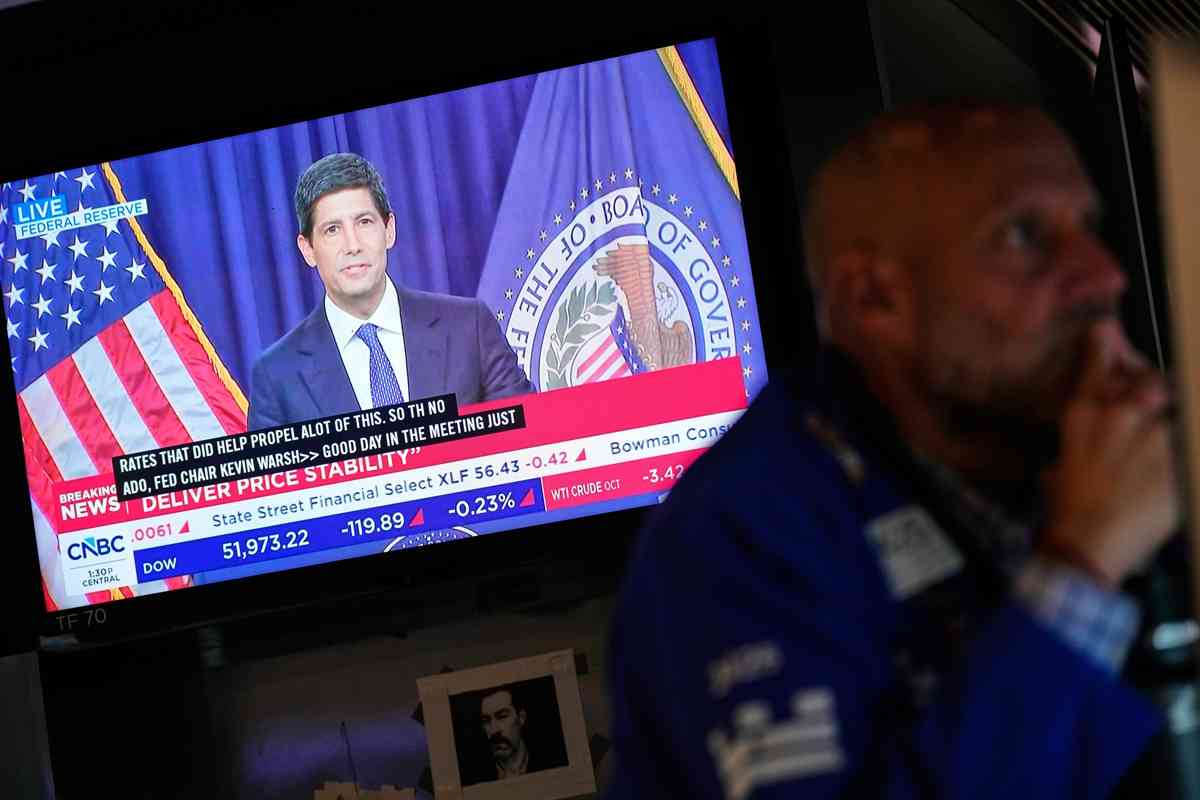
沃什放鷹,令市場對加息的預期出現戲劇性調整。(AP)
自從坐上聯儲局第一把交椅那天,沃什就把控制美國物價放在嘴上,「只要通脹沒有足夠快地回落到政策目標,我們就有工作需要完成」。市場對他的表態感到不屑,認為他雷聲大雨點小,甚至指摘他7月不加息失去了信用。這次沃什果斷鷹派加息,令他爬出了「信用」的坑,但又跌進「市場信心」的大坑,而且這個坑是自己挖的。
沃什一直反對向市場釋放過多的預期信息,認為決策者事先通告未來的政策意向,可能反過頭來成為束縛自己的枷鎖:情況不斷在變,但決策卻可能因為過去自己的預告而被扭曲。沃什大幅減少了與市場的溝通,這次政策突然轉身,市場顯得無所適從,對未來加息風險的評估缺少錨定,資金以腳投票,先走為敬,重創市場信心,拖累了資產價格,而且股市、債市出現了不同的研判。
沃什在會後記者會上的講話,留下了一個沒有解答的問題。他不認為穩定的通脹與完全就業之間存在著負相關性,這推翻了70年代拉法爾曲線發表以來各屆聯儲局賴以決策的理論框架。如果物價起伏與需求增減無關,難道通脹完全是由通脹預期所決定?而價格預期又由甚麼決定?照著這個邏輯推演,2021年發生的大通脹,難道不是當時巨額財政及貨幣政策刺激所帶來的需求暴漲催生出來的?
將政策底層邏輯,從需求端移向供給端無可厚非;把AI革命所帶來的生產力效應放入政策思考,更是與時俱進。但是沃什經濟理論在描述、分析經濟運作的過程中,給筆者的感覺是尚未形成閉環,在理論上未能自洽,他給外界的解釋也遠談不上充分。這種情況給市場帶來困惑,最終結果就是價格波動和市場不確定性。
9月16日的FOMC會議,令聯儲局進入了沃什時代,徹底改變了之前三屆聯儲局主席以凱恩斯學派為根基的政策思維模式,也脫離了對市場友善的聯儲局溝通方式。如何判斷未來政策走向,市場仍在摸索中。筆者對接下來聯儲局加息的預期,也修改為至明年3月前再加息兩次,每次1碼,屆時美國通脹應該有足夠清晰的證據趨向政策目標。這個預期,可能隨著經濟形勢而作修改。為聯儲局政策定價,變得很難了。
本文純屬個人觀點,不代表所在機構的官方立場和預測,亦非投資建議或勸誘。
 Add a comment ...
Comment
暫無回應